












 Immagine di magnific

Fino a un anno fa la domanda che le imprese ponevano ai propri fornitori era come portare in produzione l’intelligenza artificiale. Oggi è un’altra: l’AI sta rendendo quanto promesso? La risposta, almeno secondo chi la implementa per conto dei clienti, è tutt’altro che univoca. Il 43% dei partner riferisce ritorni in linea o superiori alle attese, il 38% li giudica inferiori o addirittura a rischio: uno scarto di appena cinque punti, che la stessa ricerca paragona a “un lancio di moneta, al testa o croce”. È il quadro che emerge dalla terza edizione del Global AI Partner Study di Cisco, intitolato non a caso From Adoption to Accountability.
Il conto dell’AI nell’agenda delle aziende
Lo studio si basa su un’indagine in doppio cieco commissionata e analizzata da una società indipendente, Satori Experience, che ha raccolto le risposte di 1.702 partner IT in 30 mercati, Italia compresa. Gli intervistati sono dirigenti (director o di livello superiore) di system integrator e fornitori di soluzioni, selezionati tra chi segue direttamente progetti di integrazione o adozione dell’AI presso i clienti.
Il tema dei costi è passato dai margini al centro della discussione. Il 91% dei partner vede almeno una parte dei clienti sollevare preoccupazioni sulla spesa per l’AI, e il 48% riferisce che negli ultimi sei mesi più clienti hanno segnalato costi superiori alle stime iniziali. Le contromisure sono concrete: passare a modelli più economici o open source (52%), ridurre la frequenza d’uso o il numero di utenti abilitati (50%), rinviare rilasci già pianificati (45%). Per il 21% dei partner, la pressione sui costi sta frenando la disponibilità dei clienti a spendere ancora. In Italia, secondo i dati Cisco, i ritorni sono giudicati più deboli, con solo il 29% di partner che li vede in linea con le attese, mentre l’effetto frenante dei costi è segnalato da circa il 10%.
Agenti ed Edge AI corrono più delle competenze
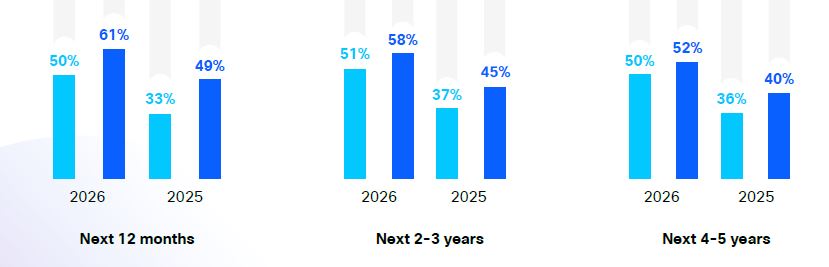
Il fronte che si muove più in fretta è quello dell’AI agentica, passata dalla sperimentazione alla produzione più rapidamente di qualsiasi altra tecnologia osservata. Secondo i partner, il 49% dei clienti ha già sistemi ad agenti in prova o in fase di estensione, con una distribuzione quasi identica tra Americhe, Europa-Medio Oriente-Africa e Asia-Pacifico, e la metà dei partner prevede di aumentare gli investimenti in questo ambito nei prossimi dodici mesi, contro un terzo un anno fa. La competenza più carente riguarda le capacità di orchestrazione di più agenti che condividono tra loro i passaggi di task diversi: solo il 34% giudica elevata la capacità dei propri clienti (in questo ambito di controllo) e appena il 36% considera ampia la propria esperienza sul campo; è la percentuale più bassa tra tutti i rilievi. Lo stesso scarto si ripete sull’Edge AI: il 48% dei clienti la sta sperimentando o estendendo, ma solo il 21% dei partner la considera una pratica standard della propria offerta.
Governance e sicurezza il punto debole
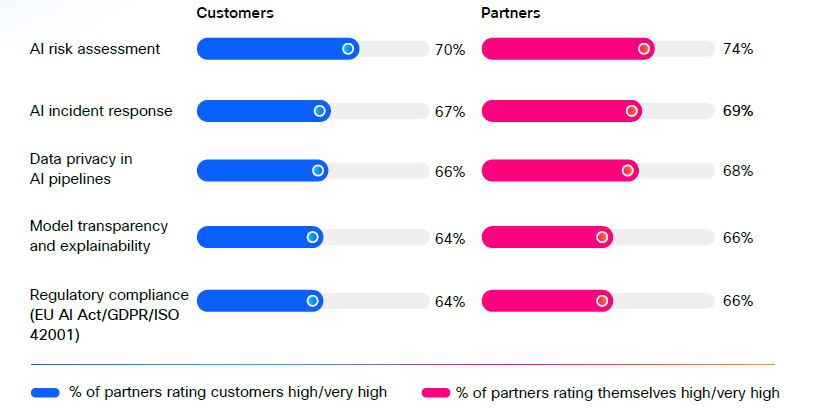
Con sistemi sempre più “autonomi” in produzione, il nodo diventa chi li governa e chi li protegge. Lo studio mostra che l’ecosistema riesce ad individuare i rischi meglio di quanto sappia rendere comprensibile il ragionamento dei modelli o provarne la conformità: la valutazione del rischio raccoglie giudizi positivi tra il 70% e il 76% dei casi, mentre trasparenza dei modelli e conformità a norme come AI Act, Gdpr e Iso 42001 si fermano intorno al 65%. Sulla sicurezza il segnale è ancora più tranchante. Solo il 29% dei partner dichiara un’elevata consapevolezza delle minacce specifiche dell’AI, contro il 35% dell’anno scorso, l’unico indicatore di fiducia dell’intero studio in calo; in Italia la quota è del 31,7%.
La capacità di rilevare manomissioni o attacchi avversari è considerata elevata dal 39% del campione per i modelli e dal 42% per gli agenti, e il 49% indica la mancanza di sicurezza e osservabilità dei sistemi agentici tra le principali difficoltà dei clienti.
Segnali di una consapevolezza più matura dei rischi, ora che non sono più teorici. Anche le carenze di personale riflettono lo spostamento: tra i clienti la competenza più scarsa è quella sulla cybersecurity (32%), non più lo sviluppo di strumenti AI, che scende dal 43% al 21%.
Da fornitori di tecnologia a consulenti
Per i partner il cambio nella natura della domanda delle aziende sarebbe però anche un’occasione di business. I servizi di consulenza e advisory sono diventati la prima opportunità di crescita, scelta dal 49% (era appena il 12% un anno fa), davanti ai servizi AI in cloud (45%), all’AI on-premise, una voce nuova che entra subito al terzo posto (41%), e alla vendita di infrastrutture pronte per l’AI (40%). La crescita più rapida riguarda la sicurezza e la mitigazione del rischio, passata dal 3% al 33%, ma sale anche la richiesta di soluzioni AI su misura (dal 10% al 38%) e i servizi di gestione dei dati (dal 3% al 29%). Cambiano anche le difficoltà incontrate: la mancata conoscenza di sistemi e processi scende dal 34% al 21%, mentre crescono la scarsa esperienza nei nuovi ambiti di implementazione (25%) e le infrastrutture obsolete dei clienti (dal 7% al 12%). Il peso economico dell’AI è destinato ad aumentare: circa un quarto dei partner ricava già oggi dall’AI più di metà del fatturato, e il 55% prevede di arrivarci nei prossimi anni.
La fotografia è quella di un mercato che esce dalla fase dell’entusiasmo ed entra in quella del rendiconto. Le imprese non rinunciano all’AI, ma vogliono sapere quanto costa, cosa produce e chi ne risponde quando agisce in autonomia. Per i partner, la sfida dei prossimi dodici mesi non è più vendere la tecnologia, ma accompagnare i clienti nella scelta dei casi d’uso, nel controllo della spesa e nella costruzione di regole e difese adeguate. Resta un paradosso: proprio la sicurezza, l’area in cui i clienti chiedono più aiuto, è quella in cui i partner si sentono oggi meno preparati.
© RIPRODUZIONE RISERVATA