









 Immagine di magnific

Nel mondo digitale, gli intermediari finanziari e gli operatori di mercato sono interessati a regolare le transazioni degli asset digitali in moneta di banca centrale e ad estendere l’uso delle loro infrastrutture Dlt (Distributed Ledger Technology). Come ha spiegato Piero Cipollone, membro dell’Executive Board della Banca Centrale Europea, nel talk del 6 ottobre 2026 Mni Connect webcast, “la questione, quindi, non è se i pagamenti e la finanza diventeranno più digitali. Lo sono già. La questione è come possiamo garantire che il nostro sistema monetario continui a preservare l’unicità della moneta, la fiducia e la stabilità, sostenendo al contempo l’efficienza, la resilienza e l’autonomia man mano che questa trasformazione prende piede”.
Il punto non è solo tecnologico. Regolare in moneta di banca centrale significa usare l’unico mezzo di pagamento privo di rischio di credito e di liquidità per chi lo riceve. In sua assenza, i mercati tokenizzati tenderebbero a regolare in depositi tokenizzati di singole banche o in stablecoin, con il rischio di frammentare la liquidità tra circuiti non interoperabili. C’è anche una questione legata alla sovranità monetaria: la diffusione di stablecoin denominate in dollari, sostenuta dal quadro regolamentare statunitense, rende più urgente offrire un’alternativa in euro ancorata alla moneta europea.
Le origini della strategia
Il Consiglio direttivo della Bce ha approvato il piano a luglio 2025 con un approccio a due binari. Pontes è l’offerta di breve termine al mercato, mentre Appia riguarda una possibile soluzione di lungo periodo. Entrambi derivano dalla fase esplorativa del 2024, quando 64 partecipanti hanno svolto oltre 50 sperimentazioni sull’uso della Dlt nel regolamento all’ingrosso in moneta di banca centrale, regolando in tutto circa 1,6 miliardi di euro in moneta di banca centrale.
Pontes è volto a favorire il regolamento in moneta di banca centrale delle attività finanziarie tokenizzate. In modo operativo, Pontes quindi collega le piattaforme Dlt di mercato ai servizi Target dell’Eurosistema per consentire il regolamento in moneta di banca centrale delle operazioni wholesale su asset tokenizzati. Il sistema adotta un modello di doppio regolamento: la gamba contante può essere regolata tramite cash token su una piattaforma Dlt dell’Eurosistema oppure direttamente in T2, che rimane in ogni caso il luogo in cui il regolamento diventa definitivo, con meccanismi di delivery versus payment. L’iniziativa punta ad assicurare l’interoperabilità tra infrastrutture centralizzate e soluzioni decentralizzate, condizione indispensabile per evitare la frammentazione tecnologica dei mercati finanziari europei. Pontes non mira quindi a sostituire le piattaforme Dlt private dove le banche già negoziano asset tokenizzati. Il punto chiave è che Pontes ancora tali piattaforme all’asset di regolamento più sicuro disponibile.
Appia invece è l’iniziativa dell’Eurosistema che definisce l’approccio di lungo periodo per l’evoluzione dei Target services. Avere un sistema europeo integrato tra le diverse piattaforme Dlt e le infrastrutture centrali europee ha come obiettivo il favorire l’efficienza dell’ecosistema e la resilienza in caso di forti stress macroeconomici.
Il lancio di Pontes
Il lancio di Pontes è avvenuto il 21 settembre 2026, congiuntamente all’annuncio della Bce dell’avvio dei lavori preparatori per investire una piccola parte dei propri fondi in titoli tokenizzati. Ciò consentirà alla Bce di acquisire esperienza pratica come investitore e di sviluppare competenze istituzionali nell’utilizzo della tecnologia a registro distribuito (Dlt) nei mercati finanziari.
© European Union, 2026)
Date le fasi iniziali, l’accesso al sistema è ancora limitato alle istituzioni finanziarie, come ad esempio Deutsche Bank, Banco Santander, Bei e Société Générale, e ad alcuni operatori e piattaforme Dlt, tra i quali Axiology (XRPL-Based), Cashlink (Stellar/Polygon/Avalanche), Clearstream (D7/Canton) e Swiat (Hyperledger Besu).
Questa è la fase della vera implementazione della strategia europea, in cui è prevista anche una fase di test del sistema stesso e di suoi sviluppi in itinere nel corso del 2027, prima di farlo entrare direttamente in funzione a pieno regime nel 2028.
Bce, nuova fase della piattaforma di innovazione per euro digitale
Se con Pontes l’Eurosistema porta la moneta di banca centrale sulle infrastrutture Dlt del mercato wholesale, il lavoro sull’euro digitale ne può rappresentare il complemento sul versante retail. In entrambi i casi l’obiettivo è lo stesso: preservare il ruolo della moneta pubblica come àncora del sistema dei pagamenti anche nell’era della digitalizzazione e della tokenizzazione. In questa prospettiva si inserisce la nuova call per manifestazioni di interesse lanciata dalla Bce, che invita gli operatori di mercato a contribuire allo sviluppo di casi d’uso e servizi innovativi basati sull’euro digitale. Queste attività si basano sulle idee sviluppate nell’ambito della piattaforma di innovazione per l’euro digitale, lanciata nel 2024. La partecipazione a questa nuova fase è aperta a un’ampia gamma di stakeholder interessati, tra cui prestatori di servizi di pagamento (Psp), fornitori di servizi tecnici, società fintech, associazioni dei consumatori, istituzioni pubbliche e istituti di ricerca.
Questa call è particolarmente interessante in quanto organizzata su due aree. L’area Experimentation vuole supportare il settore privato nello sviluppo di soluzioni applicative pratiche e servizi per migliorare l’esperienza d’uso dell’euro digitale per gli end-user, ovvero consumatori ed esercenti. A questa area fanno riferimento temi come ricevute elettroniche integrate, transazioni multi-payer e multi-payee e pagamenti condizionali. L’area Exploration, invece, mira appunto a esplorare nuove soluzioni e sviluppi tecnologici che possono migliorare il lancio dell’euro digitale nel futuro. In questa area, il primo tema rilevante è comprendere quali sono gli ostacoli e le opportunità legati all’utilizzo dell’intelligenza artificiale nel sistema dei pagamenti. Il secondo tema che si vuole esplorare è invece come l’euro digitale possa essere utilizzato nel tema dei servizi pubblici quali i servizi di trasporto e mobilità, le utenze, le iniziative di smart city, l’inclusione finanziaria e l’automazione del settore pubblico.
Il ruolo della banca centrale nell’era digitale
Pontes, Appia ed euro digitale vanno quindi letti come tasselli di una stessa architettura. Il primo risponde subito alle esigenze del mercato wholesale. Il secondo disegna l’infrastruttura del prossimo decennio. Il terzo porta la moneta pubblica in forma digitale ai cittadini. Il filo comune è evitare che l’innovazione nei pagamenti avvenga al di fuori del perimetro della moneta di banca centrale.
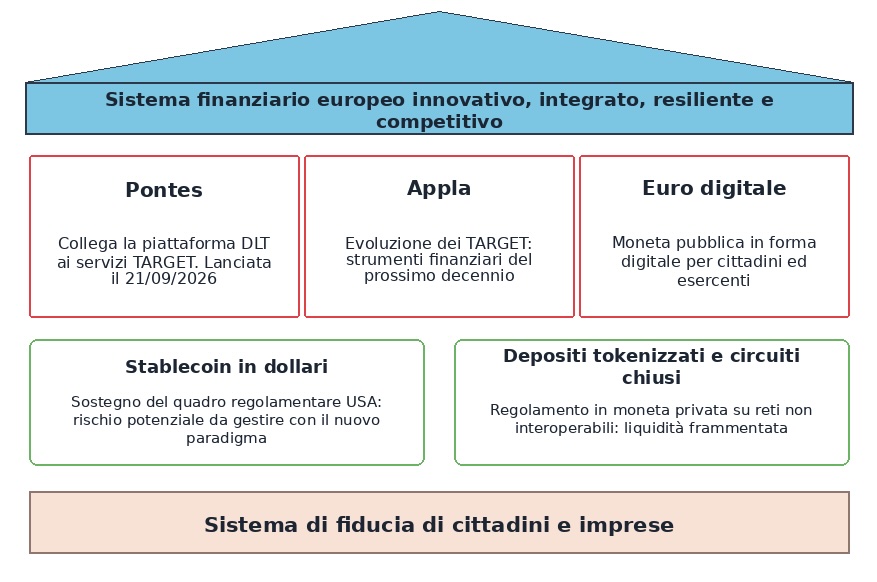
In questo contesto, il ruolo della banca centrale non può limitarsi a quello di fornitore della moneta e di supervisore. Il ruolo deve essere proattivo come motore di sviluppo e innovazione, in un ecosistema in cui la velocità di innovazione accelera a ritmi crescenti. Come conclude Piero Cipollone: “Pontes sta già rendendo disponibile moneta di banca centrale per transazioni tokenizzate. Appia guarda a un ecosistema in cui moneta di banca centrale tokenizzata, depositi tokenizzati e altre attività regolamentate possano coesistere e interagire tra istituzioni e reti senza attriti. Nel loro insieme, queste iniziative perseguono un unico obiettivo: un sistema finanziario europeo innovativo, integrato, resiliente e competitivo a livello internazionale. Lo costruiremo insieme. La storia della moneta è una storia di continuo adattamento. Il nostro compito è preservare ciò che rende la moneta degna di fiducia man mano che la tecnologia evolve. È questo il ruolo delle banche centrali nell’era digitale”.
—
* Simone Boccaletti, ricercatore di Economia degli Intermediari Finanziari e Finanza Aziendale presso il Dipartimento di Scienze Economiche e Sociali della Facoltà di Economia e Giurisprudenza dell’Università Cattolica, sede di Piacenza
© RIPRODUZIONE RISERVATA