












 Immagine di magnific

Il mercato globale dei pc chiude o il terzo trimestre 2026 con 55,4 milioni di unità spedite, il 22,4% in meno rispetto ai 71,3 milioni dello stesso periodo del 2025. Il dato preliminare di Gartner riporta i volumi ai livelli di inizio 2023, ma la società di analisi avverte che le dinamiche sono diverse: al centro della flessione di quest’anno c’è il costo dei componenti, a partire dalle memorie.
Nella stessa settimana pubblicano le proprie stime anche Idc e Omdia, e il confronto richiede una premessa di metodo.
I dati delle tre società di analisi sono preliminari e misurano le spedizioni dei produttori verso il canale (sell-in), non le vendite al cliente finale; Idc include anche le consegne agli utenti finali. Cambia leggermente anche il perimetro: Gartner considera desktop e laptop con Windows, macOS e ChromeOS; Idc i pc tradizionali, workstation comprese, in oltre 90 Paesi; Omdia desktop, notebook e workstation.
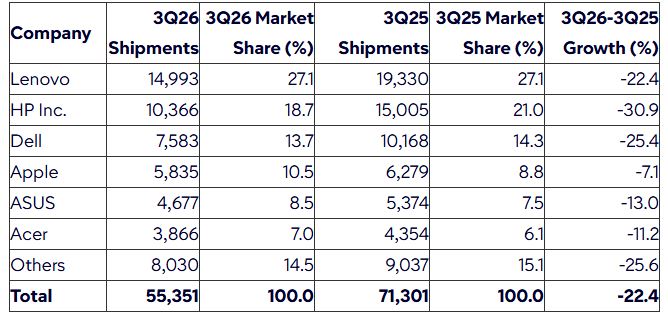
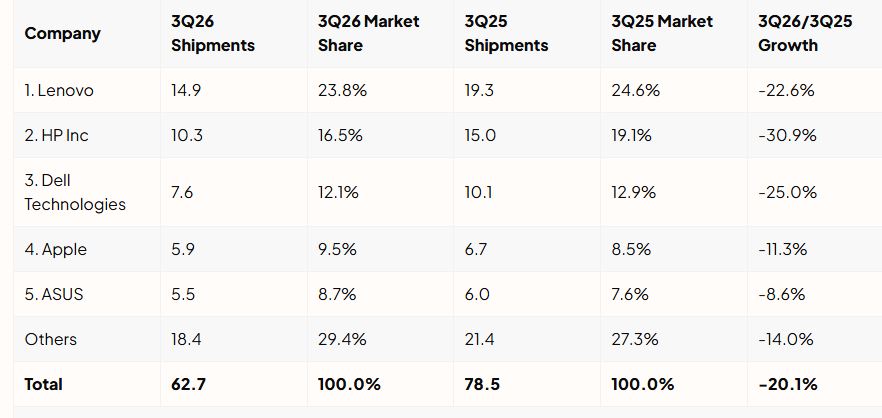
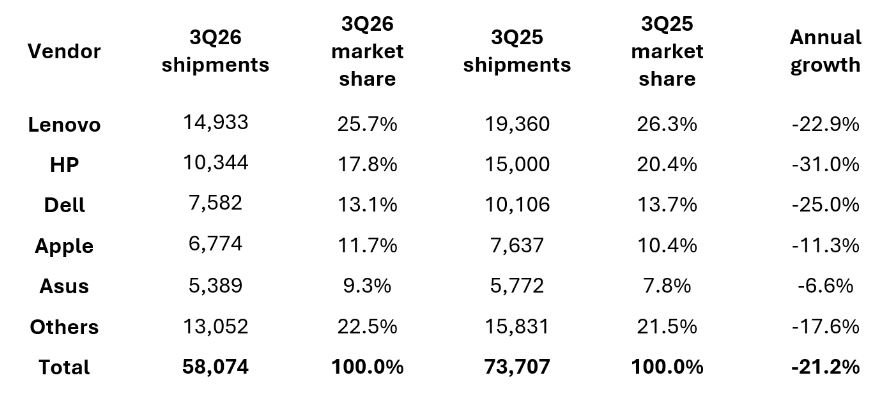
Più in dettaglio l’analisi di Idc stima 62,7 milioni di unità e un calo del 20,1%; Omdia 58,1 milioni e una flessione del 21,2%, con i desktop a -23,5% e i notebook a -20,6%. La distanza tra i rilievi degli analisti si genera comunque fuori dal podio. I volumi dei primi tre produttori sono pressoché identici nelle tre rilevazioni: tra 14,9 e 15 milioni per Lenovo, tra 10,3 e 10,4 per HP, 7,6 per Dell. Le stime divergono invece su Apple, Asus e sui vendor minori. Le quote oscillano quindi soprattutto per effetto del denominatore: Lenovo, che guida il mercato, pesa il 27,1% per Gartner, il 25,7% per Omdia e il 23,8% per Idc. Lasciamo alle immagini la fotografia puntuale a favore dell’analisi.
Aumento dei prezzi e calo delle scorte
Così come sulle dimensioni del fenomeno gli analisti convergono, la spiegazione dei perché è tra gli analisti di fatto diversa, con alcuni elementi convergenti.
“L’impatto dei maggiori costi di memoria e storage si riflette ormai pienamente sui prezzi dei pc. Nel secondo trimestre i costi delle Dram sono quintuplicati su base annua e i vendor hanno trasferito ai clienti questi maggiori costi dei componenti, determinando il forte calo delle spedizioni nel terzo trimestre”, afferma Namrata Banerjee, principal, research di Gartner. Per l’analista, la differenza rispetto al 2023 è marcata: “Più che dall’eccesso di inventario, il calo del terzo trimestre 2026 è stato determinato da prezzi più alti, dalla priorità data alla scarsità dei componenti da parte dei vendor e dallo spostamento verso configurazioni di prezzo più elevato”. Ne consegue una minore disponibilità di dispositivi economici, che ha reso le sostituzioni meno accessibili ai consumatori, mentre le aziende hanno concentrato la spesa su workstation e AI pc anziché su rinnovi estesi.
Idc rovescia la prospettiva, a partire dal -9,1% rispetto al secondo trimestre, che contraddice la stagionalità del settore. “Vendor e canali hanno fatto scorte all’inizio dell’anno per anticipare gli aumenti di prezzo, e questo ha alterato la normale stagionalità, in cui il terzo trimestre è tipicamente migliore del secondo”, spiega Jitesh Ubrani, research director for consumer devices di Idc che fa esplicito riferimento anche ai listini spinti dalla costruzione dei data center per l’AI, ma tiene in primo piano il pull-in e i vincoli di offerta.
La prospettiva di Omdia sembra conciliare le precedenti analisi e tiene insieme le due letture. Ishan Dutt, research director, ricorda che l’anticipo degli acquisti ha sostenuto il primo semestre e che i principali Oem hanno previsto contrazioni a doppia cifra per la seconda metà dell’anno, mentre i retailer segnalavano prezzi medi in aumento a doppia cifra. “L’impatto dell’aumento dei costi dei componenti a monte si è ormai trasferito completamente sui prezzi finali, e consumatori e decisori IT stanno reagendo di conseguenza”, osserva l’analista. Nel frattempo produttori e partner Odm hanno ridotto la produzione, mentre il canale smaltiva inventari elevati.
Le spiegazioni non si escludono. A sostegno riportiamo infatti la prospettiva di TrendForce che considera come per le spedizioni del quarto trimestre i produttori possono contare sulle scorte di prodotti finiti e di canale accumulate nel primo semestre: il magazzino, secondo questa ipotesi esiste ancora quindi e, così come nella lettura di Idc, è nato proprio dalla corsa ad anticipare i rincari.
Il costo delle memorie vale quasi la metà del prezzo pc
Secondo Ben Yeh, principal analyst di Omdia, il peso di Dram e Ssd sul costo di un pc è salito da un livello tipico di circa il 15% a quasi il 40%, con prezzi più che quadruplicati. “Sebbene i vendor di pc abbiano alzato i prezzi più volte negli ultimi trimestri, questi aumenti non hanno ancora compensato pienamente l’impatto. Queste pressioni sono destinate a persistere, e il calo attuale potrebbe essere solo l’inizio di un nuovo ciclo discendente”, aggiunge l’analista. Alla memoria si sommano carenze di processori, schede grafiche e altri circuiti integrati.
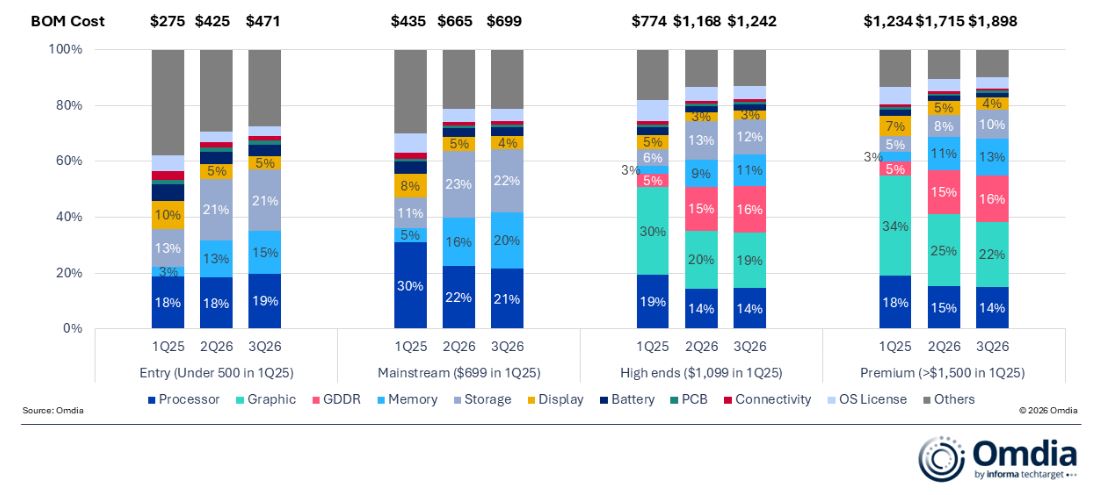
E le previsioni sui costi non indicano un’inversione. Per il quarto trimestre TrendForce stima prezzi contrattuali della Dram convenzionale in crescita tra il 10% e il 15% sul trimestre precedente, e della nand flash tra il 15% e il 20%. Il ritmo rallenta, ma i fornitori continuano a destinare la capacità dei processi più avanzati ai prodotti per i server, mantenendo l’offerta insufficiente. I produttori di pc riducono la capacità degli Ssd nei modelli mainstream per contenere il costo della distinta base, ma continuano ad acquistare Dram in modo aggressivo, prevedendo un’offerta di Dram ancora tesa nel 2027, quando la quota destinata ai pc potrebbe ridursi per lo spostamento della capacità verso i server.
Chi tiene e chi perde market share
Secondo i numeri di Gartner tutti i primi sei vendor hanno chiuso in calo. Lenovo conserva la leadership con un -22,4% di venduto allineato al mercato, sostenuto dalla scala della sua supply chain e da un portafoglio più ampio tra AI e infrastruttura. HP registra la contrazione più marcata, -30,9%, e scende al 18,7% di quota dal 21%, per l’esposizione ai segmenti consumer e commercial mainstream più sensibili al prezzo; su questo le tre fonti concordano. Dell perde il 25,4%.
La graduatoria della tenuta, invece, cambia a seconda delle fonti. Per Gartner il calo più contenuto è di Apple (-7,1%), che guadagna 1,7 punti di quota grazie ai MacBook mainstream. Idc e Omdia attribuiscono ad Apple un -11,3% e indicano in Asus il vendor più resiliente tra i primi cinque, con cali dell’8,6% e del 6,6%, mentre Gartner stima per Asus un -13%. Idc sottolinea che Lenovo, HP e Dell hanno ceduto insieme 4,2 punti percentuali di market share, verosimilmente per gli effetti del pull-in.
Non c’è ancora luce in fondo al tunnel
Omdia è l’unico istituto a quantificare le prospettive: -24% su base annua nel quarto trimestre e un ulteriore -7% nel 2027. Idc non fornisce numeri, ma ipotizza che i timori del canale per l’inventario possano tradursi in promozioni nel breve periodo, senza riportare i prezzi ai livelli di un anno fa. “I prezzi resteranno elevati. Con il peggioramento delle condizioni macroeconomiche, il rischio è che le prospettive per i prossimi trimestri peggiorino prima di migliorare”, avverte Ubrani. E TrendForce prevede che nel quarto trimestre i maggiori costi dei componenti incorporati nei magazzini di notebook peseranno ancora molto sulle vendite finali. Se queste previsioni troveranno conferma, la selettività negli acquisti aziendali osservata da Gartner potrebbe estendersi ben oltre il trimestre, con il costo della memoria come variabile chiave per budget e tempi dei piani di rinnovo del parco pc.
© RIPRODUZIONE RISERVATA