









Effettuare pagamenti transfrontalieri semplici e immediati tra Paesi europei, tra persone (peer-to-peer), e via via nei negozi fisici e online dal circuito che già si usa, anche verso altri sistemi. È l’obiettivo di European Network for Payments (Enp), la società costituita da cinque operatori europei dei pagamenti digitali: l’italiana Bancomat, la spagnola Bizum, Epi Company con il suo wallet Wero, la portoghese Sibs con MB Way e la nordica Vipps MobilePay.
La nuova entità, con sede a Madrid, dovrà costruire e gestire l’hub tecnico che collegherà fra loro queste soluzioni, finora attive soprattutto entro i confini nazionali. Il progetto non nasce dal nulla, piuttosto dà forma operativa al memorandum d’intesa che i fondatori avevano firmato già nel febbraio 2026.
La scelta di fondo è quella della federazione. Enp non crea un nuovo marchio paneuropeo destinato a sostituire quelli esistenti: ogni soluzione conserva il proprio brand, le proprie funzionalità e la propria esperienza d’uso, mentre l’hub si occupa di far dialogare i sistemi dietro le quinte. Il cliente di Bizum continuerà a usare Bizum, quello di MB Way la sua app, ma potrà pagare anche chi si appoggia a una rete diversa. Sotto il profilo tecnico la piattaforma poggia su specifiche europee e sul modello account-to-account istantaneo: il denaro si sposta in pochi secondi dal conto di chi paga a quello di chi riceve, senza appoggiarsi a una rete di carte. È una base che il quadro normativo ha reso più solida: il regolamento europeo sui pagamenti istantanei del 2024 ha obbligato le banche dell’area euro a ricevere e inviare bonifici istantanei, creando di fatto il binario su cui progetti come questo possono correre.
Anche la governance riflette l’impostazione paritaria. I cinque fondatori partecipano con quote uguali e decideranno insieme l’evoluzione tecnica della piattaforma, l’ampliamento dei servizi e l’eventuale ingresso di altre soluzioni europee, che dovranno rispettare i requisiti della rete e ottenere il via libera dei soci. La porta, dunque, resta aperta, ma con un filtro condiviso.
Prima i pagamenti tra le persone
Il punto di partenza può fare leva su una massa critica già esistente. Sommando le basi clienti dei cinque fondatori si arriva a circa 130 milioni di persone, distribuite in 13 Paesi: un bacino che, secondo i promotori, supera il 70% degli abitanti di Unione Europea e Norvegia messi insieme. Il percorso, però, sarà graduale.
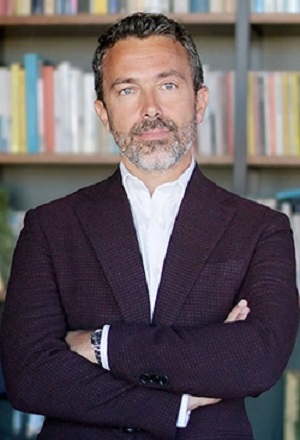
Enp e i partner stanno definendo l’assetto operativo definitivo, e il piano prevede di partire dai trasferimenti transfrontalieri tra privati (peer-to-peer) per arrivare solo in una fase successiva agli acquisti online e ai pagamenti nei punti vendita fisici, attraverso i terminali Pos. “La nascita di questa entità europea di interoperabilità segna un passo concreto nel percorso verso un sistema europeo dei pagamenti più integrato e autonomo”, spiega Fabrizio Burlando, Ceo e General Manager di Bancomat, che vede nell’iniziativa una priorità strategica per la società italiana, ovvero contribuire a un modello europeo scalabile e rafforzare il ruolo delle banche e delle infrastrutture europee nei pagamenti digitali.
Perché una risposta di respiro europeo
Per capire il peso politico dell’operazione basta guardare i numeri citati più volte dalla Banca centrale europea. Secondo la Bce, due transazioni con carta su tre nell’area euro passano oggi da reti extraeuropee, e in 13 dei 21 Paesi della moneta unica manca del tutto uno schema di carte nazionale. Anche i sistemi domestici che esistono hanno limiti evidenti: in Italia e in Germania, per esempio, una carta del circuito locale funziona sui siti di e-commerce solo se affiancata da un marchio internazionale o caricata in un wallet di un operatore non europeo. È il nodo che l’Eurotower definisce una dipendenza eccessiva nei pagamenti al dettaglio, e a cui risponde sul versante pubblico con il progetto dell’euro digitale.
Enp affronta lo stesso problema dal lato privato e bancario, con un approccio diverso: invece di costruire da zero un sistema unico, mette in rete soluzioni nazionali che hanno già utenti, abitudini consolidate e fiducia sul proprio mercato. È una strada pragmatica, che sfrutta quanto esiste, e che risponde a una frammentazione rimasta per anni senza soluzione: un italiano con Bancomat Pay e uno spagnolo con Bizum, oggi, non hanno ancora un modo nativo per scambiarsi denaro tra le rispettive piattaforme.
Alternativa a Visa e Mastercard?
E’ di fatto fuorviante leggere Enp come un concorrente diretto dei due colossi americani, almeno nel breve periodo. Le differenze sono strutturali. Visa e Mastercard sono circuiti di carte globali, accettati praticamente in tutto il mondo, che gestiscono pagamenti di debito e di credito e offrono a consumatori ed esercenti un insieme di regole e tutele maturato in decenni, a cominciare dalle procedure di contestazione e rimborso (chargeback). Enp, invece, collega pagamenti istantanei da conto a conto: niente carta e niente credito, con una copertura per ora limitata a 13 Paesi europei.
Il confronto più delicato riguarda l’accettazione nei negozi. Una rete di carte si regge su milioni di terminali già installati e su accordi con gli acquirer costruiti nel tempo; Enp arriverà ai Pos solo in una fase successiva, e dovrà convincere esercenti e fornitori di servizi ad adottarla. C’è poi un tema di governance: in una società con cinque soci dove anche l’ingresso di nuove soluzioni richiede l’accordo tra i partner, l’equilibrio è garantito, ma le scelte rischiano di essere più lente rispetto a quelle di un operatore unico. Il vantaggio potenziale sta altrove: nell’uso di infrastrutture europee e nella possibilità, in prospettiva, di offrire un’alternativa sulle commissioni (bisognerà vedere le reali condizioni economiche). Più che sostituire i circuiti internazionali, quindi, l’iniziativa punta a ridurre la dipendenza dell’Europa da essi in una parte dei pagamenti quotidiani. Il banco di prova sarà la reale realizzazione del progetto: la velocità con cui arriveranno i primi pagamenti transfrontalieri tra privati, la capacità di portare il servizio online e nei negozi, l’eventuale adesione di altre soluzioni europee per allargare una copertura che oggi lascia fuori una parte del continente. Questi passaggi consentiranno di capire se l’interoperabilità può diventare una vera alternativa europea o no.
© RIPRODUZIONE RISERVATA