






Il mercato del quantum computing è prossimo a raggiungere il valore di un miliardo di dollari ma la strada verso soluzioni mature resta lunga e selettiva per gli attori di mercato. Secondo le previsioni di Gartner, i ricavi mondiali del settore raggiungeranno 869,9 milioni di dollari nel 2026, con un incremento del 22,9% sull’anno precedente, e supereranno il miliardo nel 2027, attestandosi a 1,1 miliardi. Numeri a confronto, la crescita attesa per il prossimo anno si colloca intorno al 26%.
Gaurav Gupta, VP Analyst and Chief of Research del gruppo di ricerca Emerging Market Dynamics di Gartner, legge l’espansione come l’esito di una mobilitazione su più fronti: “Stati e imprese hanno aumentato la spesa per l’alfabetizzazione quantistica, investono in brevetti, partnership ed esplorano i possibili casi d’uso”. Sul piano tecnologico, Gartner colloca la crescita in linea con la fase evolutiva. “Sebbene il mercato debba ancora affrontare diverse sfide – prosegue Gupta – i progressi nello sviluppo degli algoritmi, nella velocità delle porte logiche e nella scalabilità indicano che le innovazioni decisive stanno arrivando più rapidamente di quanto inizialmente previsto. L’era del primo quantum advantage è qui, perché i processori quantistici di fascia intermedia dispongono ora di qubit sufficienti per svolgere compiti complessi, seppure limitati, con una migliore riduzione degli errori rispetto al passato”.
Il dato di Gartner va letto accanto ad almeno due altre stime pubblicate nel 2026. Il Quantum Technology Monitor 2026 di McKinsey, di aprile, attribuisce alle aziende di quantum computing ricavi superiori al miliardo di dollari già nel 2025, con una traiettoria che potrebbe portarli fino a 4,4 miliardi nel 2028. Lo studio annuale del Quantum Economic Development Consortium (Qed-C), condotto con Hyperion Research, stima invece il valore del mercato in 1,4 miliardi nel 2025, destinato a crescere di circa il 30% l’anno e a superare i 3 miliardi nel 2028. Lo scarto non è trascurabile: applicando a ritroso il tasso di crescita dichiarato da Gartner, il valore del 2025 si aggira intorno ai 708 milioni, circa la metà della stima Qed-C.
La distanza sembra riflettere perimetri di misurazione differenti: Gartner ragiona sul contributo della spesa delle industrie utenti ai ricavi dei vendor, la rilevazione Qed-C si fonda su un’indagine condotta tra le aziende del settore, McKinsey incrocia dati pubblici, interviste a esperti e analisi proprietarie. La direzione resta comune, con “pendenze” della curva di crescita diverse: dal 20-30% annuo di Gartner e Qed-C all’ipotesi massima di McKinsey, che vedrebbe i ricavi più che quadruplicarsi in tre anni.
La spinta del public sector
Gartner prevede che il settore pubblico resterà il primo acquirente di tecnologie quantistiche fino al 2027, spinto dall’ambizione dei singoli Paesi di conquistare una leadership tecnologica: la spesa del verticale pubblico passerà da 219 milioni di dollari nel 2026 a 245 milioni nel 2027, poco più di un quinto del mercato complessivo. Dal 2028 il primato passerà a banche, servizi finanziari e assicurazioni, che lo manterranno fino al 2030: già nel 2028 il comparto investirà 289 milioni, contro i 280 della PA. A sostenere il sorpasso saranno, secondo la società di analisi, la disponibilità di capitali e le ampie opportunità di arbitraggio finanziario, con applicazioni che vanno dall’ottimizzazione dei portafogli alla modellazione del rischio, fino al contrasto delle frodi.
Anche McKinsey colloca i servizi finanziari tra i tre ambiti in cui il quantum computing sta prendendo piede, insieme a chimica e lifescience, a trasporti e logistica. Nel finance, accanto ai test sugli scenari di rischio, pesa la prospettiva del cosiddetto Q-Day, quando i computer quantistici potranno scardinare la crittografia a chiave pubblica: orizzonte che sta già spingendo gli istituti a rivedere le architetture di sicurezza. Lo stesso report ridimensiona però il peso del pubblico: tra le 162 organizzazioni analizzate nel dettaglio, il 72% dell’utilizzo di quantum computing fa capo ad aziende a maggioranza privata, con le imprese europee in prima linea. I due dati non sono necessariamente in contrasto, perché misurano grandezze diverse. McKinsey osserva inoltre che il settore pubblico punta ad acquistare hardware on-premise, mentre i privati accedono alle applicazioni via cloud; l’indagine Qed-C, dal canto suo, prevede che i sistemi installati presso il cliente diventino il primo segmento del mercato entro il 2028.
Tanti attori per pochi ricavi (per ora)
Rispetto alle dimensioni attuali del mercato, Gartner giudica l’offerta sovraffollata. Entro il 2030, secondo la società di analisi, l’esaurirsi di ricavi commerciali sostenibili costringerà alla chiusura oltre la metà delle startup di quantum computing, perché il mercato scarterà le tecnologie di realizzazione dei qubit incapaci di arrivare a una computazione quantistica tollerante ai guasti. I dati McKinsey sugli investimenti aiutano a misurare lo squilibrio. Nel 2025 le startup delle tecnologie quantistiche hanno raccolto 12,6 miliardi di dollari, 6,3 volte più dell’anno precedente, e il 90% di questa cifra è andata diretta sul quantum computing: è però un ordine di grandezza in più rispetto ai ricavi generati dal settore nello stesso periodo. Il capitale si è inoltre concentrato, con circa il 60% del totale confluito nelle dieci operazioni più grandi, mentre la quota di provenienza pubblica è scesa da un terzo nel 2024 al 3% nel 2025. Tra i vendor il clima resta prudente: secondo l’indagine Qed-C, il 54% dei rispondenti attribuisce una certa quota di probabilità di “inverno quantistico” entro il 2031, inteso come un calo prolungato degli investimenti in R&S superiore al 25%.
Un percorso a tappe per i Cio
Il consolidamento atteso non frena, secondo Gartner, i Cio più maturi, che nel 2026 stanno avviando i primi investimenti strategici, mentre molte organizzazioni si muovono sull competenze per non restare indietro. Per Gupta, la questione riguarda anche il metodo: “I Cio e gli IT leader dovrebbero affrontare il proprio percorso quantistico come un impegno pluriennale, con l’obiettivo di ottenere un vantaggio competitivo sui concorrenti più diretti”.
Una parte delle grandi imprese si è già mossa: tra quelle esaminate da McKinsey, un terzo ha destinato al quantum computing oltre 10 milioni di dollari nel 2025 e il 7% più di 50 milioni.
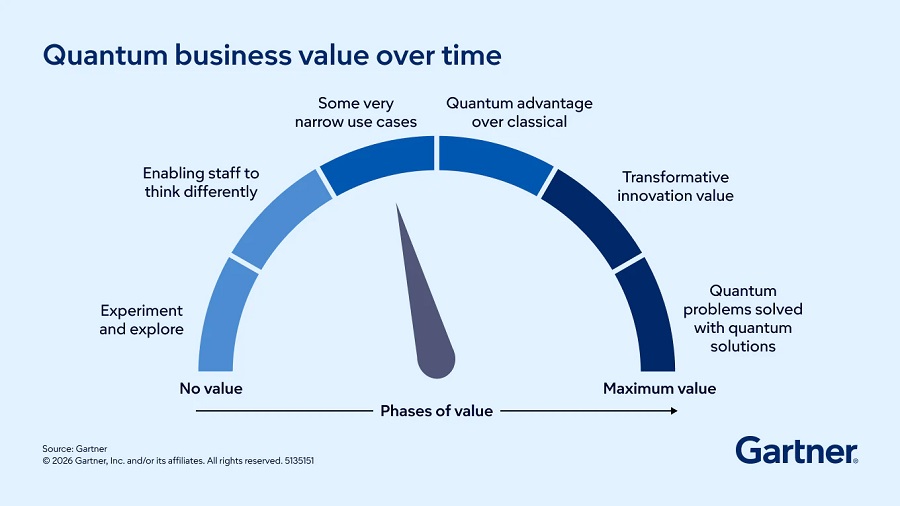
I budget sono andati soprattutto allo sviluppo di casi d’uso, all’integrazione con gli stack tecnologici esistenti e alla crescita delle competenze interne, molto meno all’hardware. La strada più credibile nel breve periodo resta quella ibrida, in cui i sistemi classici gestiscono il grosso del calcolo, l’AI supporta l’orchestrazione e il quantum interviene sulle porzioni più complesse di simulazione, ottimizzazione e rischio. Tratti di analisi condivisi tra tutti gli analisti: il ritorno sull’investimento nel breve-medio periodo resta difficile da quantificare.
© RIPRODUZIONE RISERVATA