













Nel 2025 la domanda mondiale di energia è cresciuta del 2,7% facendo leva su tutte le risorse disponibili: i consumi di petrolio, gas, carbone e rinnovabili si sono espansi contemporaneamente. Gli investimenti nelle tecnologie a basse emissioni hanno superato per il secondo anno consecutivo quelli nei fossili, eppure la domanda di petrolio ha toccato il livello più alto dal 2019 e il carbone ha segnato un nuovo record di consumi. Da questa apparente contraddizione parte il Global Energy Perspective 2026 di McKinsey, giunto all’undicesima edizione. Sulla base di un assunto quella in corso non è più una transizione ma un’espansione, e la domanda cruciale diventa quali fonti copriranno la crescita. Per rispondere, McKinsey ha rivisto il proprio modello: la decarbonizzazione resta uno dei tre assi di analisi, ma nelle priorità dei decisori ha ceduto terreno al costo dell’energia e alla sicurezza degli approvvigionamenti, che oggi determinano quali tecnologie vengono installate su larga scala.
Hormuz e le nuove geografie del rischio
A spingere in questa direzione è stata soprattutto la chiusura dello Stretto di Hormuz, che secondo il report ha avuto impatto su una quota dell’energia globale superiore a qualsiasi altra criticità dell’ultimo secolo, embargo petrolifero arabo del 1973 compreso. Nel giro di poche settimane il transito delle navi si è ridotto di oltre il 90% e, al picco, è rimasto fuori mercato quasi un quarto del petrolio trasportato via mare e il 19% dell’offerta di Gnl, nonostante i flussi dirottati sugli oleodotti sauditi ed emiratini. Riserve strategiche e preparazione hanno evitato uno shock globale, ma la lezione che McKinsey ne trae è che “la sicurezza energetica è ormai una questione di progettazione del portafoglio prima ancora che di approvvigionamento”: occorre individuare ogni punto in cui un singolo Paese, fornitore, rotta o piattaforma digitale può compromettere la continuità operativa.
Il perimetro, del resto, si è allargato oltre i combustibili. Le filiere di fotovoltaico, eolico e batterie sono più concentrate di quanto siano mai state quelle dei carburanti: la Cina produce circa l’80% dei moduli solari mondiali, detiene il 75% della capacità produttiva di celle per batterie e lavora oltre il 70% di litio, cobalto, grafite e terre rare. Ne deriva un paradosso che riguarda da vicino l’Italia, collocata insieme a Germania, Giappone, Corea del Sud e Turchia tra i “grandi importatori”, che coprono con produzione interna meno del 60% del fabbisogno di energia primaria. Le rinnovabili migliorano le possibilità di autosufficienza, ma le economie che guadagnano più indipendenza dai combustibili importati ereditano anche le dipendenze più forti sul fronte delle apparecchiature.
La rete come limite
Il secondo “spostamento” riguarda i costi. Fotovoltaico utility-scale ed eolico onshore sono ormai, anche senza incentivi, le fonti di nuova generazione più economiche nella maggior parte dei mercati, ma produrre a basso costo non significa fornire energia a basso costo. Gli investimenti globali in trasmissione e distribuzione sono destinati a salire da 443 miliardi di dollari l’anno nel 2025 a 970 miliardi nel 2050, trainati soprattutto dalla trasmissione, che cresce a un tasso medio annuo del 4,2% contro l’1,1% della distribuzione. Una nuova infrastruttura di rete richiede da 5 a 15 anni tra progettazione, autorizzazioni e costruzione. Nello scenario di riferimento la rete insegue la nuova capacità di generazione con tre-cinque anni di ritardo, e in tutti gli scenari le infrastrutture sono il vincolo più frequente: quando mancano, l’elettrificazione si ferma a prescindere da quanto siano diventate economiche le rinnovabili.
L’effetto cambia da Paese a Paese. In India, Cina e Indonesia il Pil crescerà più in fretta dei costi del sistema elettrico; in molte economie avanzate, Italia inclusa, accadrà il contrario, e la questione diventerà politica: chi paga il conto fra famiglie, industria e bilanci pubblici.
L’incognita dei data center
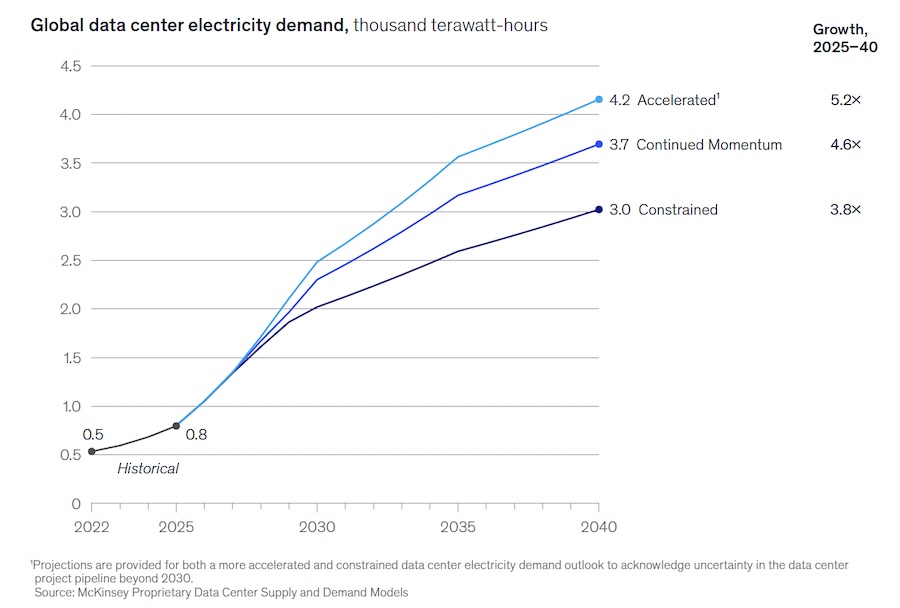
Sul fronte della domanda, la variabile è l’intelligenza artificiale. Nello scenario di riferimento, Continued Momentum, il consumo elettrico dei data center cresce a un tasso medio annuo del 24% fino al 2030, passando da 2,3 a 6,8 exajoule (Gartner presenta stime più contenute entro i 4,3 exajoule) e dal 2,3% al 5,9% dei consumi elettrici mondiali, per poi rallentare al 5% annuo nel decennio successivo. Oltre il 2030, il quadro si fa incerto, anche perché il ritorno degli investimenti in AI è ancora da dimostrare: al 2040 le stime oscillano fra 3.000 e 4.200 terawattora. Il report legge l’AI anche dal lato dell’offerta, come leva di produttività per la gestione della rete, la manutenzione degli impianti e lo sviluppo dei progetti.
I futuri possibili
Il cuore del report è una matrice a due assi: velocità di crescita della domanda ed equilibrio fra sistema convenzionale e sistema elettrificato a basse emissioni. Accanto al Continued Momentum (già citato), in cui il Pil mondiale cresce del 2,2% l’anno e l’elettricità cuba dal 22% al 32% dei consumi finali entro il 2050, McKinsey introduce quattro scenari, senza attribuire a nessuno una maggiore probabilità.
Nello scenario Hydrocarbon Resilience il Pil cresce del 2,8% annuo, le tecnologie pulite si deprezzano più lentamente del previsto e le rinnovabili si sommano ai fossili anziché sostituirli: i consumi finali toccano circa 690 exajoule nel 2050 e la domanda di petrolio sfiora i 130 milioni di barili al giorno già nel 2035, il 30% in più rispetto a oggi. All’estremo opposto, Fragmented Energy Order descrive un sistema tripolare, con blocchi raccolti attorno a Cina, Stati Uniti ed Europa, un Pil che rallenta all’1,7% e consumi fermi a 500 exajoule. Qui il costo della frammentazione è soprattutto economico: ricostruire fuori dalla Cina le filiere più concentrate farebbe salire gli investimenti necessari del 20-25% per il fotovoltaico e del 40-50% per i sistemi di accumulo a batteria in Unione Europea e Stati Uniti, mentre il gas europeo rincarerebbe del 10-15%, contro lo 0-5% di quello statunitense.
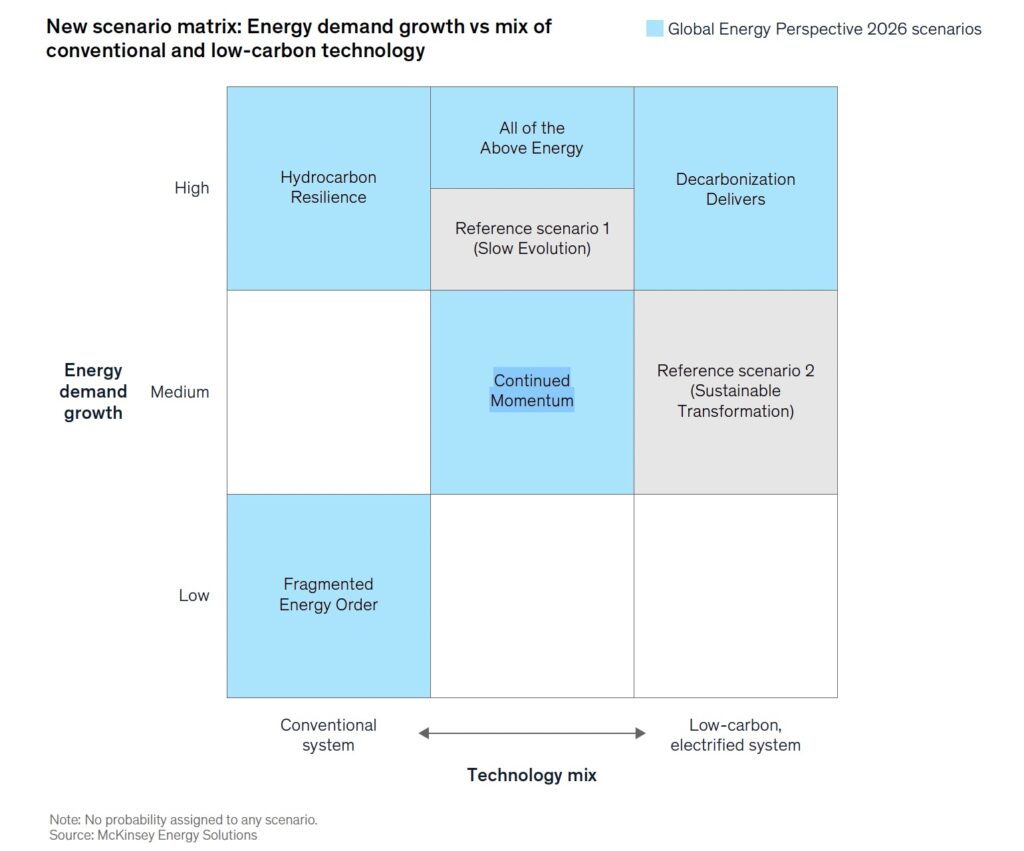
All of the Above Energy ipotizza invece che ogni fonte cresca in parallelo, perché nessuna tecnologia è la più economica ovunque una volta prezzata l’affidabilità. Il fotovoltaico abbinato all’accumulo, dimensionato per un’affidabilità del 90%, costa meno del gas alle basse latitudini, circa 94 dollari per megawattora a Caracas, ma diventa più caro già a New York e a Oslo arriva a 576 dollari, oltre tre volte il costo del gas. Decarbonization Delivers, infine, è lo scenario in cui la sostituzione avviene per via economica più che normativa: le installazioni fotovoltaiche annue raggiungono 1.162 gigawatt nel 2050, contro i 587 dello scenario base, con la Cina responsabile del 41% della nuova capacità, mentre le aggiunte nette di capacità nucleare salgono in media da 18 a 40 GW l’anno con la maturazione dei piccoli reattori modulari.
Accordi di Parigi, fuori dall’orizzonte
Nessuno dei futuri delineati rispetta l‘Accordo di Parigi. Nel 2050 le emissioni globali di gas serra varieranno da circa 39 miliardi di tonnellate di CO2 equivalente in Decarbonization Delivers a 66 in Hydrocarbon Resilience, con uno scenario base di minimo 43 miliardi di tonnellate. Il riscaldamento atteso al 2100 si ferma a 2,3 gradi centigradi nell’ipotesi più virtuosa, sale a 2,5 nello scenario Continued Momentum e raggiunge 3-4 gradi addirittura in quello con i combustibili fossili ancora al centro: anche nel caso migliore la traiettoria resta 0,8 gradi sopra la soglia di 1,5 gradi.
Dalle previsioni alle scelte da compiere
Per i vertici aziendali, il ventaglio degli esiti plausibili si estende al punto da rendere rischioso pianificare su un unico caso centrale. Nella prefazione del report, Humayun Tai, leader Global Energy and Materials Practice, e Diego Hernandez Diaz, leader Global Energy Perspective – non a caso – osservano che in una fase di incertezza reale “la capacità strategica più importante non è quella di individuare la singola previsione corretta, ma di costruire portafogli che restino solidi in un ventaglio di futuri possibili”. Gli scenari, avverte però McKinsey, non sostituiscono la decisione: per evitare la paralisi, i team di vertice devono maturare una posizione sul futuro più probabile e monitorare pochi segnali critici, così da stabilire quali scommesse fare subito, quali opzioni preservare e quali indicatori giustificherebbero un cambio di rotta.
© RIPRODUZIONE RISERVATA