















Costi energetici e delle materie prime ancora in tensione, dazi, instabilità geopolitica, nuovi obblighi normativi: la supply chain opera sotto una pressione costante, nella quale l’efficienza non basta più se non si accompagna alla capacità di assorbire shock simultanei. È in questo quadro che l’AI entra nell’agenda delle imprese, con aspettative elevate ma con fondamenta ancora da consolidare: dati, integrazione, competenze. La sesta edizione del Barometro Bisc3 di NetConsulting cube misura questa distanza.
L’indagine 2026, condotta da NetConsulting cube con la sponsorship di Engineering, Sap Italia e Aws Italia e con il supporto di Assologistica e GS1, raccoglie le risposte di 150 aziende: il 61,3% appartiene all’industria, il 26,7% al retail e alla Gdo e il 12,0% ai trasporti e alla logistica. La composizione del panel conferma la centralità del mondo industriale, ma restituisce al tempo stesso una lettura estesa della filiera, nella quale produzione, distribuzione e movimentazione delle merci sono parti di un unico sistema interdipendente.
Anche il profilo degli interlocutori contribuisce a rendere significativa la rilevazione. Il 51,3% dei rispondenti opera nell’IT e nel digitale, il 33,3% nella logistica e nel magazzino e il 15,3% nella produzione.
Il quadro che emerge è quello di una supply chain chiamata a combinare efficienza e resilienza. L’ottimizzazione dei costi non scompare, ma viene affiancata dalla necessità di assorbire shock simultanei: volatilità tariffaria, scarsità di input critici, limiti infrastrutturali, instabilità geopolitica e normativa, esposizione digitale. È un cambio di paradigma profondo. Non basta più perfezionare un singolo processo; occorre migliorare la visibilità end-to-end, la capacità di simulare scenari, la continuità operativa e la consapevolezza del rischio lungo l’intera rete.
In questo contesto l’intelligenza artificiale rappresenta il tema più nuovo e, insieme, una cartina di tornasole della maturità aziendale. I dati mostrano aspettative elevate, ma anche un’adozione ancora prudente e selettiva. L’AI non sostituisce le fondamenta digitali: per produrre valore ha bisogno di dati governati, architetture affidabili, processi integrati e competenze capaci di tradurre gli algoritmi in decisioni operative. Il commento ai risultati 2026 segue quindi il filo che lega scenario, priorità di business, tecnologie, integrazione, organizzazione, competenze e rapporto con i fornitori, mantenendo l’impostazione analitica della precedente edizione e mettendo in evidenza i principali segnali di evoluzione.
La principale evidenza del Barometro 2026 è la persistenza della pressione economica. L’80,7% delle aziende indica l’aumento dei costi energetici, dei carburanti e delle materie prime tra le sfide che impattano maggiormente i processi di extended supply chain e produzione. Il valore è nettamente superiore a tutte le altre voci e cresce rispetto al 72,5% rilevato nel 2025. La dimensione economica non è quindi un problema circoscritto, ma il vincolo entro cui le imprese devono ridefinire piani, priorità e livelli di servizio.
Le sfide geopolitiche sono citate dal 39,3% dei rispondenti e quelle normative dal 38,7%.
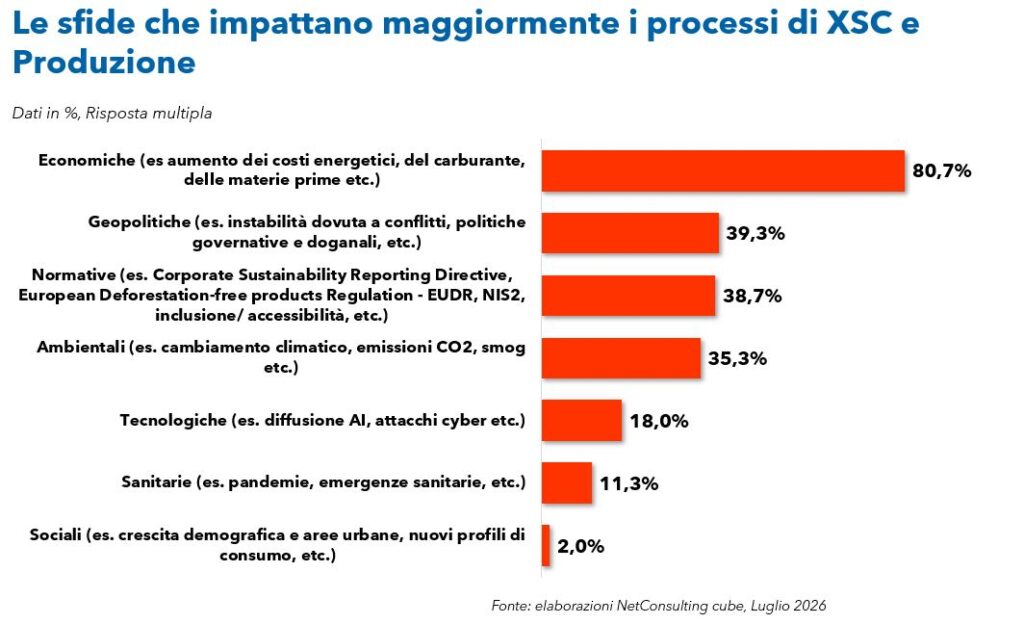
Le prime riflettono l’instabilità generata da conflitti, politiche governative, dazi e procedure doganali; le seconde richiamano l’ampliamento degli obblighi di reporting, tracciabilità, sicurezza e conformità. Rispetto all’anno precedente, la componente ambientale scende al 35,3%, pur restando rilevante, mentre le sfide tecnologiche raggiungono il 18,0% e comprendono sia la diffusione dell’AI sia l’esposizione agli attacchi cyber.
Le emergenze sanitarie sono indicate dall’11,3% e i fattori sociali dal 2,0%.
Per quanto concerne le azioni che le aziende stanno mettendo in campo per rispondere alle sfide sopra citate, la risposta più diffusa resta l’ottimizzazione delle operations, indicata dal 69,3% del panel.
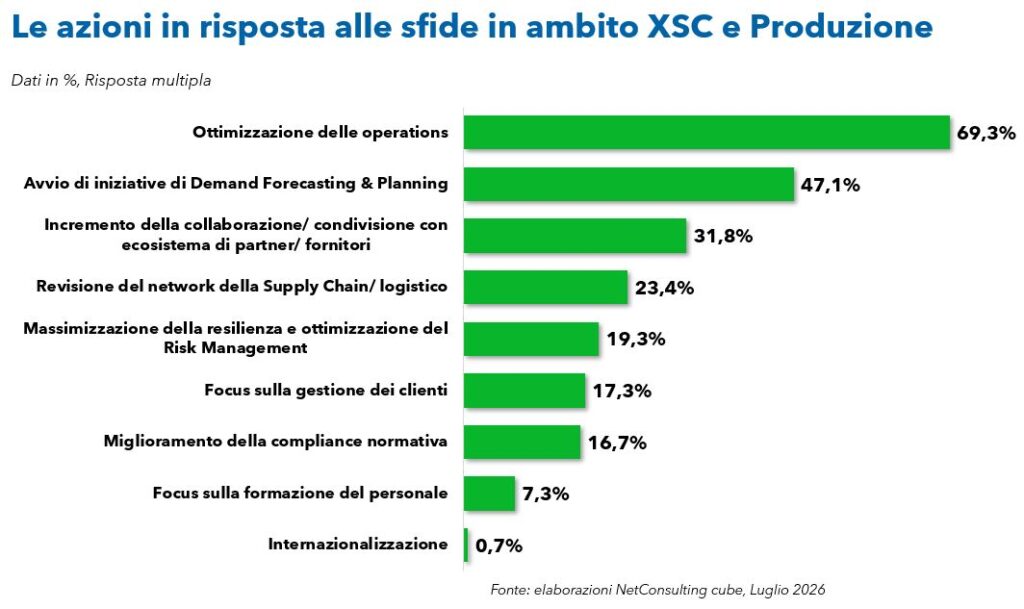
Il 47,1% avvia iniziative di Demand Forecasting e Planning, il 31,8% incrementa la collaborazione con partner e fornitori e il 23,4% rivede il network logistico e di supply chain. Solo il 19,3% cita esplicitamente la massimizzazione della resilienza e l’ottimizzazione del risk management. Questa distanza tra la descrizione dello scenario e le azioni dichiarate suggerisce che molte aziende stiano ancora traducendo la resilienza in interventi operativi, più che in un programma formalizzato.
Il dato sulla formazione, indicata soltanto dal 7,3% tra le azioni di risposta, rafforza questa lettura. Le trasformazioni richieste non riguardano unicamente strumenti e procedure; richiedono persone capaci di interpretare segnali deboli, valutare scenari alternativi e coordinare decisioni interfunzionali. La tolleranza dello stress continuo nasce dall’equilibrio tra ridondanza, visibilità, autonomia decisionale e capacità di apprendimento.
Il quadro tecnologico della sesta edizione mostra una chiara gerarchia delle priorità. Le soluzioni per la gestione e l’analisi dei dati sono considerate abilitanti dall’85,3% delle aziende, seguite dagli Erp con l’80,0%. L’intelligenza artificiale raggiunge il 62,7% e si colloca sostanzialmente allo stesso livello del Wms, indicato dal 62,0%. Seguono cybersecurity al 56,7%, Mes al 52,7%, Edi al 41,3% e control tower al 38,0%. Il risultato più importante non è soltanto la crescita di attenzione verso l’AI, ma il fatto che essa si inserisca in un’architettura composita, nella quale i sistemi transazionali e operativi continuano a rappresentare l’infrastruttura indispensabile.
L’AI può rafforzare il forecasting, supportare la manutenzione predittiva, anticipare variazioni di costo e suggerire azioni correttive; tuttavia, per operare in modo affidabile deve poter utilizzare dati coerenti, aggiornati e contestualizzati. Gli Erp assicurano la continuità delle informazioni amministrative e gestionali, i Wms governano i flussi di magazzino, i Mes raccordano fabbrica e pianificazione, mentre l’Edi sostiene gli scambi strutturati con l’ecosistema. Il vantaggio emerge quando questi livelli comunicano e rendono disponibili dati utilizzabili senza riconciliazioni manuali.
Il 49,3% delle aziende dichiara di avere già in atto una data strategy e il 28,0% di essere in fase di sviluppo. Un ulteriore 14,0% l’ha pianificata entro i prossimi due anni, mentre solo il 4,0% non dispone di alcuna strategia. Rispetto al 2025, quando il 44,0% dichiarava una strategia già attiva, il percorso appare in avanzamento. La crescita quantitativa, tuttavia, deve essere accompagnata da un salto qualitativo: possedere una data strategy non significa automaticamente disporre di dati pronti per decisioni real-time o per modelli di AI.
Le aree di attenzione chiariscono dove si concentra lo sforzo. La data governance è prioritaria per il 63,2% delle aziende con iniziative in atto o previste; seguono la sicurezza dei dati al 54,2%, l’architettura dei dati e la realizzazione di Data Lake o l’evoluzione delle Data Platform, entrambe al 47,9%. Dwh e BI Management raggiungono il 39,6%, la data visualization il 34,7% e la sincronizzazione real-time con piattaforme di analytics il 29,2%. Più contenuta è l’attenzione alla qualità dei dati, indicata dal 13,2%, nonostante rappresenti un prerequisito trasversale.
L’intelligenza artificiale entra nel Barometro 2026 come una priorità riconosciuta, ma non ancora pienamente industrializzata. Nell’extended supply chain il 44,0% delle aziende la utilizza in misura limitata e solo il 4,0% in misura significativa ed estesa. Il 37,3% non la usa ancora, ma prevede di introdurla entro i prossimi due anni, mentre il 14,7% non ne prevede l’impiego. Nel complesso, quasi la metà del panel ha quindi già avviato esperienze, ma la quota di utilizzo realmente pervasivo resta molto ridotta.
In produzione il quadro è ancora più prudente. Il 27,3% dichiara un utilizzo limitato, il 2,0% un utilizzo significativo, il 19,3% un’introduzione prevista entro due anni e il 12,7% nessuna previsione di adozione; per il 38,7% la domanda non risulta applicabile. La differenza tra extended supply chain e produzione può essere ricondotta alla diversa natura dei processi. Nella pianificazione e nel coordinamento della filiera è più facile avviare sperimentazioni su previsioni, documenti o supporto decisionale. In fabbrica, invece, l’integrazione con impianti, dati OT, requisiti di sicurezza e continuità operativa rende il percorso più selettivo.
Il confronto con il 2025 segnala un progresso moderato. Nella precedente edizione il 43,1% utilizzava l’AI in modo limitato e il 3,7% in modo intenso. Nel 2026 l’adozione limitata nell’extended supply chain sale al 44,0% e quella estesa al 4,0%. La crescita è reale ma contenuta, mentre cambia soprattutto l’orizzonte delle aspettative: il 37,3% prevede di introdurre l’AI entro due anni. Il mercato si trova quindi in una fase in cui i progetti pilota devono dimostrare di poter diventare soluzioni governate, integrate e misurabili. La distanza tra gli utilizzi attuali dell’AI e quelli previsti nei prossimi due anni rende evidente l’accelerazione attesa.
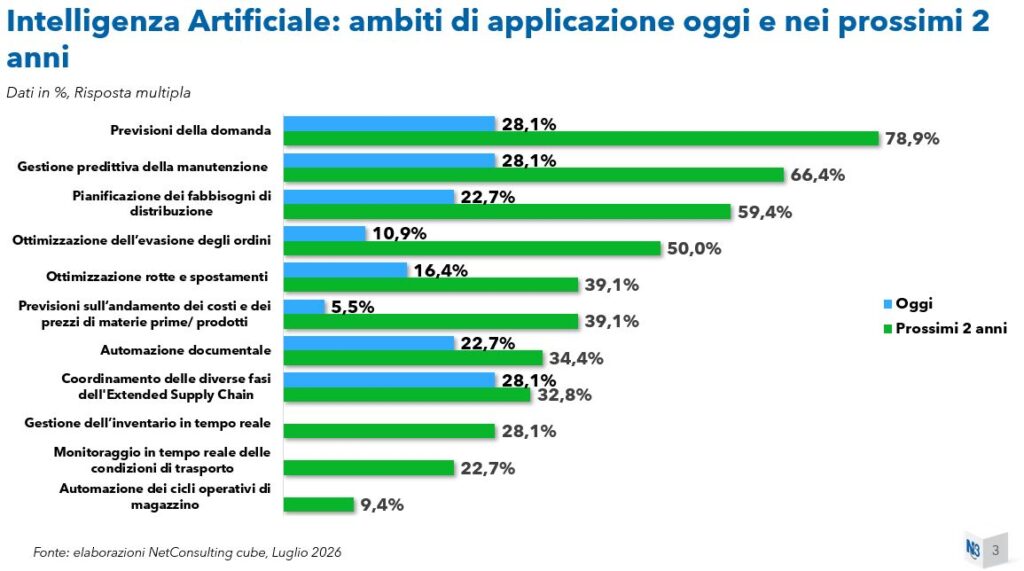
Oggi le applicazioni più diffuse riguardano le previsioni della domanda, la manutenzione predittiva e il coordinamento delle fasi dell’extended supply chain, tutte indicate dal 28,1% delle aziende interessate. La pianificazione dei fabbisogni di distribuzione e l’automazione documentale raggiungono il 22,7%, l’ottimizzazione delle rotte il 16,4% e l’evasione degli ordini il 10,9%. Le previsioni sui costi e sui prezzi di materie prime e prodotti si fermano al 5,5%.
Nel prossimo biennio le previsioni della domanda salgono al 78,9%, la manutenzione predittiva al 66,4%, la pianificazione dei fabbisogni di distribuzione al 59,4% e l’ottimizzazione dell’evasione degli ordini al 50,0%. L’ottimizzazione delle rotte e le previsioni sui costi raggiungono entrambe il 39,1%, mentre l’automazione documentale è prevista dal 34,4% e il coordinamento dell’Extended supply chain dal 32,8%. Entrano inoltre nell’agenda la gestione dell’inventario in tempo reale al 28,1%, il monitoraggio delle condizioni di trasporto al 22,7% e l’automazione dei cicli operativi di magazzino al 9,4%.
Il confronto tra strategicità dichiarata e investimenti effettivi è uno dei passaggi più significativi dell’indagine. L’Mrp è considerato strategico dall’83,7% delle aziende, ma è oggetto di investimento soltanto per il 17,4%. La gestione della produzione raggiunge rispettivamente l’81,5% e il 19,6%; le soluzioni per l’analisi dei prezzi delle materie prime il 77,2% e il 15,2%; il production planning and scheduling il 75,0% e il 17,4%; la gestione del magazzino e dell’inventario il 73,3% e il 16,0%.
Il demand planning and forecasting presenta un profilo diverso: è strategico per il 54,0% ed è oggetto di investimento per il 38,1%, la quota più alta tra gli ambiti analizzati. Il dato è coerente con le azioni di risposta alle sfide e con le aspettative sull’AI. Le imprese sembrano aver individuato nella previsione della domanda il punto dal quale avviare un miglioramento più ampio della capacità di pianificazione. Anche sales & operations planning, Tms e order management mantengono un ruolo rilevante, ma con livelli di investimento più contenuti.
Tra le tecnologie complementari, il cloud è ormai ampiamente diffuso: il 90,7% ne dichiara l’utilizzo e soltanto il 6,6% non lo adotta. All’interno delle aziende utilizzatrici prevalgono public cloud, indicato dall’85,0%, e private cloud, all’80,0%; l’hybrid cloud raggiunge il 35,7% e il multicloud il 10,0%. Il cloud si conferma quindi un’infrastruttura consolidata, anche se la compresenza di modelli diversi evidenzia esigenze di flessibilità, controllo e continuità.
L’IoT è utilizzato dal 43,3% e previsto dal 24,0%. I casi d’uso principali sono monitoraggio e controllo da remoto al 71,3%, manutenzione predittiva al 46,5% ed energy management al 41,6%. Le control tower sono attive nel 28,7% delle imprese e previste nel 18,0%, con priorità sulla pianificazione collaborativa, sul monitoraggio delle spedizioni e sulla pianificazione degli approvvigionamenti. Il digital twin è adottato dal 30,7% e previsto dall’8,7%; i suoi utilizzi si concentrano sul monitoraggio real-time e sulle simulazioni a livello di stabilimento, magazzino e singolo asset. Nel complesso, l’innovazione si orienta verso una supply chain più osservabile, simulabile e coordinata.
La digitalizzazione produce risultati duraturi quando le informazioni attraversano i confini tra processi, funzioni e imprese. Il 70,0% del panel giudica buono o elevato il livello di integrazione interna ai processi di extended supply chain e produzione: il 48,0% lo considera buono e il 22,0% elevato. L’integrazione tra questi processi e le altre funzioni aziendali è valutata buona dal 41,3% ed elevata dal 21,3%. I valori mostrano una base solida, ma lasciano ancora una quota significativa di organizzazioni nelle fasce discreta, sufficiente, scarsa o insufficiente.
Gli strumenti più citati per l’integrazione interna sono Erp, Wms e Mes, seguiti da Excel, soluzioni di collaboration e posta elettronica. La presenza di strumenti strutturati è un segnale positivo, mentre il ricorso ancora diffuso a fogli di calcolo e mail indica che molti passaggi dipendono da attività manuali, conoscenze individuali e riconciliazioni successive. Questi strumenti restano utili per flessibilità e rapidità, ma diventano fragili quando devono sostenere decisioni complesse, tracciabilità puntuale e aggiornamenti real-time.
All’esterno, il rapporto più maturo è quello con i trasportatori: il 42,0% valuta il livello di integrazione buono o elevato. Con i clienti la stessa somma raggiunge il 38,6%, mentre con i fornitori si ferma al 14,0%. Per questi ultimi prevale nettamente una valutazione discreta, espressa dal 57,3%, e il 24,0% giudica l’integrazione scarsa. Il dato è particolarmente rilevante perché la visibilità sui fornitori è essenziale per anticipare ritardi, indisponibilità, variazioni di prezzo e rischi di conformità.
Anche negli scambi di filiera Excel compare al primo posto, seguito da Erp, Tms, soluzioni collaborative, mail, Edi, portali Srm e integrazioni ad hoc. La molteplicità degli strumenti segnala un ecosistema eterogeneo, nel quale non sempre gli attori condividono standard, capacità tecnologiche e priorità. La blockchain rimane marginale, mentre l’Edi continua a rappresentare un riferimento per gli scambi strutturati.
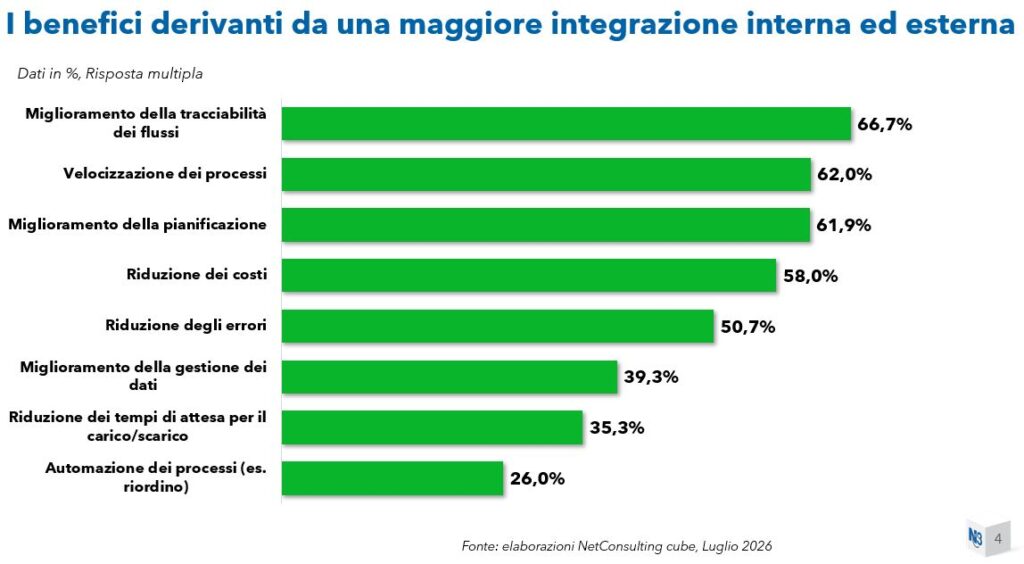
I benefici attesi da una maggiore integrazione sono concreti: miglioramento della tracciabilità dei flussi per il 66,7%, velocizzazione dei processi per il 62,0%, migliore pianificazione per il 61,9%, riduzione dei costi per il 58,0% e riduzione degli errori per il 50,7%.
Seguono migliore gestione dei dati, riduzione delle attese di carico e scarico e automazione dei processi. L’integrazione non è quindi un obiettivo tecnico, ma il moltiplicatore che consente a dati, AI e piattaforme operative di produrre benefici condivisi. Senza connessioni affidabili, ogni funzione può migliorare localmente, ma l’intera catena continua a reagire in ritardo.
L’evoluzione della supply chain richiede un presidio organizzativo che colleghi processi e dati.
Solo il 19,3% delle aziende dispone stabilmente di figure dedicate all’ottimizzazione dell’integrazione; il 38,0% le prevede soltanto per i processi che devono essere migliorati significativamente, mentre il 42,7% non ne dispone. Quando presenti, le responsabilità ricadono soprattutto sul supply chain Manager, indicato dal 53,3%, e sul Logistic Manager, al 46,0%. Le funzioni commerciali raggiungono il 22,7%, Customer Service e addetti alle relazioni con gli operatori logistici il 19,3%, mentre il Collaboration Expert rimane al 4,0%.
Sul fronte delle competenze, le operations restano al primo posto con il 53,3%. Seguono competenze IT al 42,0% e normative al 41,3%. Le competenze di sostenibilità ambientale e sociale sono ricercate dal 24,7%, la capacità di gestire relazioni con attori esterni dal 22,7% e quella di pianificare e simulare scenari dal 18,7%. La collaborazione interfunzionale è indicata dal 12,7% e le competenze finanziarie dal 4,7%.
Rispetto al 2025 si osserva un rafforzamento del peso dell’IT e delle competenze normative, mentre le operations mantengono la leadership. È un’evoluzione coerente con l’ampliamento del perimetro della supply chain: il responsabile di processo deve conoscere vincoli operativi, significato dei dati, impatti regolatori, rischi cyber e conseguenze economiche delle decisioni. Il valore nasce sempre più dalla combinazione delle skill, non dalla loro presenza separata.
La percezione della disponibilità di competenze IT è nel complesso positiva: il 24,0% la considera elevata e il 64,0% buona, con un gap limitato. Il 10,0% rileva un gap abbastanza significativo e il 2,0% molto rilevante. Per affrontare le carenze, il 62,7% avvia programmi di formazione per team specifici, il 52,0% promuove autoformazione e il 33,3% aumenta il ricorso a fornitori esterni. Formazione estesa, recruiting e coaching interno si collocano intorno al 16%. La prevalenza di interventi mirati è efficace per bisogni immediati, ma la diffusione dell’AI richiederà una alfabetizzazione più ampia, capace di coinvolgere decisori, utenti operativi e funzioni di controllo.
La complessità della trasformazione rende i fornitori tecnologici e di servizi parte integrante dell’evoluzione della supply chain. Il principale criterio di scelta è la disponibilità di competenze di processo e verticali, indicata dall’86,0% delle aziende.
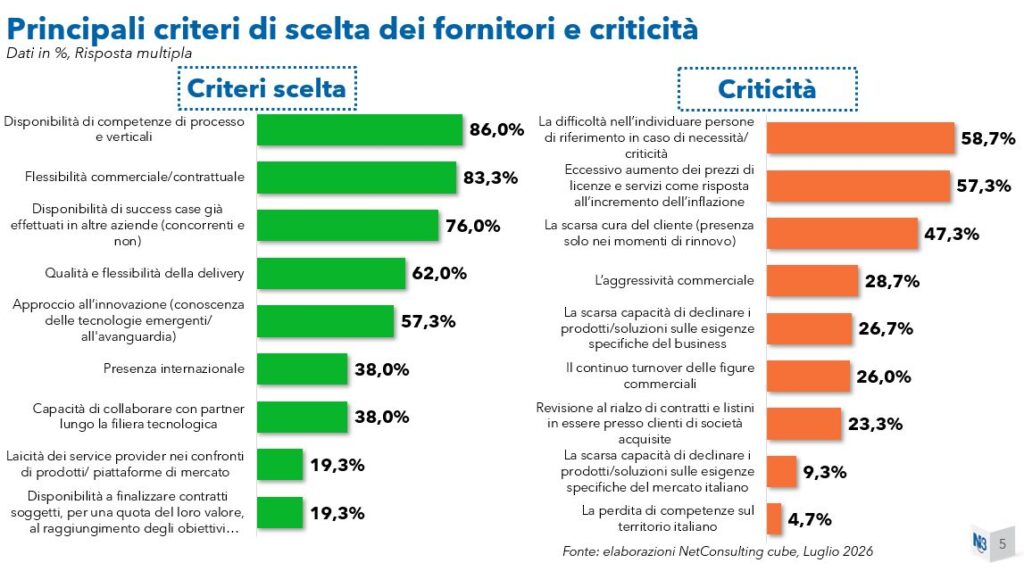
Seguono la flessibilità commerciale e contrattuale all’83,3%, la presenza di success case al 76,0%, la qualità e flessibilità della delivery al 62,0% e l’approccio all’innovazione al 57,3%. Presenza internazionale e capacità di collaborare con partner lungo la filiera tecnologica raggiungono entrambe il 38,0%.
Le criticità più citate riguardano la difficoltà di individuare referenti in caso di necessità, segnalata dal 58,7%, e l’eccessivo aumento dei prezzi di licenze e servizi, al 57,3%. Il 47,3% lamenta una cura del cliente concentrata sui momenti di rinnovo, il 28,7% l’aggressività commerciale e il 26,7% la scarsa capacità di declinare prodotti e soluzioni sulle esigenze specifiche del business. Seguono turnover commerciale, revisione al rialzo di contratti e listini, limitata aderenza al mercato italiano e perdita di competenze sul territorio. Le difficoltà della relazione non dipendono quindi soltanto dai fornitori. Il 48,0% delle imprese riconosce una scarsa chiarezza nell’esporre problemi ed esigenze, il 38,0% richieste di gare al ribasso e il 34,0% debole autonomia decisionale. Il 28,7% evidenzia mancanza di visione strategica, il 24,7% un focus su progetti di breve periodo e il 22,0% scarsa propensione all’innovazione.
La relazione efficace richiede quindi responsabilità reciproca. Il fornitore deve offrire continuità degli interlocutori, trasparenza economica, competenze verticali e capacità di integrazione. L’azienda cliente deve chiarire risultati attesi, vincoli, priorità decisionali e criteri di misurazione. Nei programmi di AI questa reciprocità diventa ancora più importante: senza ownership interna il partner rischia di sostituirsi al cliente; senza competenze specialistiche esterne l’impresa può non disporre della velocità e della profondità necessarie. Infine, le aziende che hanno partecipato all’iniziativa Bisc3 sono state, come ogni anno, posizionate all’interno di un maturity model con l’obiettivo di analizzarne e valutarne:
- da un lato, il livello di readiness, ovvero la quantità e la qualità delle iniziative messe in campo in relazione alla gestione delle tematiche di supply chain;
- dall’altro, lo stato del loro percorso verso la completa integrazione delle loro supply chain, ovvero il livello evolutivo delle diverse iniziative avviate.
Leggi tutti gli approfondimenti della Room Barometro Integrated supply chain 2026
© RIPRODUZIONE RISERVATA